SBC: Viele Menschen glauben, mit dem Pflegegeld einmal gut abgesichert zu sein, und erleben nun bei den eigenen Eltern und Großeltern, wie hoch die tatsächlichen Kosten sind. Wann braucht man aus ihrer Praxiserfahrung eine zusätzliche finanzielle Unterstützung?
Höbart: Entscheidend ist aus meiner Sicht der Zeitpunkt, an dem die Pflege wirklich teuer wird. Und das ist ab etwa Pflegestufe 5 der Fall, wenn Menschen in der Regel stark schon eingeschränkt oder bettlägerig sind. In den niedrigeren Stufen braucht man zwar schon Unterstützung, etwa bei der Körperpflege, doch das lässt sich häufig mit einer Heimhilfe gut abdecken. Das wird relativ gut unterstützt und ist von den Kosten her meist noch tragbar.
Ab dem Moment, in dem jemand rund um die Uhr Betreuung braucht, reicht das Pflegegeld bei Weitem nicht mehr aus. Und genau dort rate ich an, eine private Absicherung anzusetzen. Wer ein größeres Budget hat, kann sich natürlich schon ab Stufe 3 absichern, aber ich empfehle vor allem eine gute Deckung ab Pflegestufe 5.
SBC: Wie viele Anbieter gibt es in Österreich, und wie sind Sie beim Vergleich vorgegangen?
Höbart: Der Markt ist kleiner, als man denkt. In Österreich bieten aktuell nur fünf Versicherer eine eigene Pflegeversicherung an. Ich habe mir zuerst die Prämien angesehen und dann die Leistungen in den einzelnen Pflegestufen verglichen. Und zwar für einen gesunden 40-Jährigen, weil das ein realistisches Einstiegsalter ist.
Dabei zeigt sich schnell, dass jeder Anbieter anders kalkuliert: Manche sind sehr umfassend, aber entsprechend teuer. Andere leisten erst ab einer höheren Stufe, dafür aber mehr. Einen Anbieter habe ich ausgeschlossen, weil ich trotz Nachfrage keine fundierte Auskunft bekommen habe. Wenn ich nicht nachvollziehen kann, was ich im Ernstfall bekomme, ist das für mich keine Grundlage für eine Empfehlung.
SBC: Worin unterscheiden sich die Angebote konkret?
Höbart: Der wichtigste Unterschied liegt darin, ob ein Versicherer nur eine monatliche Leistung bezahlt oder zusätzlich eine Einmalzahlung. Ein Anbieter zahlt zum Beispiel ab Pflegestufe 3 einmalig einen Kapitalbetrag von 15.000 Euro, mit höherer Prämie auch 30.000 Euro, und ab Stufe 5 zusätzlich eine monatliche Rente. Ein anderer zahlt keine Einmalsumme, dafür aber eine höhere monatliche Leistung ab Stufe 5 bei vergleichbarer Prämie.
Welche Variante besser passt, hängt von der eigenen Situation ab. Wer genug Rücklagen hat, braucht vor allem eine verlässliche monatliche Leistung. Wer kein großes Polster hat, profitiert sehr von einer Einmalzahlung, denn genau zu Beginn der Pflegebedürftigkeit, aber auch bei einer notwendigen Rund-um-die-Uhr-Betreuung fallen die großen Ausgaben an.
SBC: Warum ist eine Einmalzahlung in diesen Situationen so wertvoll?
Höbart: Weil am Anfang fast immer investiert werden muss. Man braucht ein Pflegebett, das Badezimmer muss eventuell umgebaut werden. Türen müssen verbreitert oder Stufen entfernt werden, damit die Person überhaupt zu Hause betreut werden oder auch selbständig noch etwas erledigen kann.
Das ist ähnlich wie bei einer Unfallversicherung: Wenn ich nach einem Unfall eine größere Summe von meiner Versicherung bekomme, kann ich mir den Umbau und weitere Maßnahmen leisten, ohne mich zu verschulden. Mit 15.000 Euro kann man schon zumindest die wichtigsten Projekte beginnen, und das kann darüber entscheiden, ob ein Leben zu Hause weiterhin möglich ist.
SBC: Warum haben Sie für Ihren Vergleich das Alter mit 40 Jahren gewählt?
Höbart: Weil das Einstiegsalter eine enorme Rolle spielt, und zwar aus zwei Gründen. Erstens steigt die Prämie mit dem Alter deutlich: Für dieselbe Leistung zahlt eine 50-jährige zu versichernde Person spürbar mehr als jemand mit 40 Jahren. Und wer im Alter von 20 Jahren beginnt, zahlt noch einmal wesentlich weniger.
Zweitens muss man beim Abschluss Gesundheitsfragen beantworten. Im Alter von 50 Jahren haben viele Menschen bereits Vorerkrankungen und sind dann womöglich gar nicht mehr versicherbar. Wenn wir ehrlich sind, nehmen auch schon viele 40-Jährige regelmäßig Medikamente, und damit beginnt das Dilemma. Das höchstmögliche Eintrittsalter liegt bei den von mir verglichenen Anbietern bei 65 Jahren, doch dafür muss man gesundheitlich wirklich sehr gut aufgestellt sein.
SBC: Mit welchen monatlichen Kosten muss man mindestens rechnen?
Höbart: Für einen gesunden 40jährigen Menschen lässt sich mit einem Budget von rund 50 Euro im Monat bereits eine sehr solide Absicherung ab Pflegestufe 5 erreichen. Je nach Anbieter und gewählter Variante sogar mit zusätzlicher Einmalzahlung. Bei einem 50-Jährigen liegt man für eine vergleichbare Leistung schon deutlich darüber.
Wichtig ist, nicht nur auf die Prämie zu achten, sondern immer darauf, wie viel Leistung man für sein Geld tatsächlich bekommt.
SBC: Worauf sollte man bei den Bedingungen beispielsweise achten?
Höbart: Zuerst auf die Gesundheitsfragen im Antrag, denn die unterscheiden sich von Versicherer zu Versicherer. Für jemanden mit einer medizinischen Vorgeschichte kann ein Anbieter interessanter sein als ein anderer. Dann auf Zusatzleistungen: Ein Anbieter zahlt zum Beispiel auch dann weiter, wenn die versicherte Person ins Spital kommt und das staatliche Pflegegeld in dieser Zeit ruht. Das ist ein schönes Extra, aber oft nicht das entscheidende Kriterium.
Entscheidend ist, dass die Leistung genau in der Phase greift, in der hohe Kosten für zum Beispiel einen Umbau anfallen, und dass sie zur eigenen Lebenssituation passt.
SBC: Kann man einen ersten Vergleich auch selbst machen, etwa mit Hilfe von KI?
Höbart: Als Einstieg ist das durchaus sinnvoll. Man kann sich von der KI einen Überblick geben lassen, welche Stärken die einzelnen Angebote haben, sie nach eigenen Kriterien analysieren lassen. Die eigentliche Arbeit beginnt aber bei den Unterschieden in den Bedingungen, und dafür braucht es Erfahrung. Ich brauche selbst als Experte für einen gründlichen Vergleich einen ganzen Tag, das lässt sich nicht in fünf Minuten erledigen.
So eine Versicherung entscheidet darüber, ob man im Alter gut versorgt wird. Wir leben in einer Zeit, in der sich die öffentliche Hand wegen Geldmangel aus Unterstützungen nach und nach zurückzieht. Daher sollte man die eigene Vorsorge auf Herz und Nieren überprüfen, bevor man sich bindet.
SBC: Wie erkennt man als Laie eine gute Beratung?
Höbart: Das wichtigste Kriterium ist, ob sich die Beraterin oder der Berater wirklich auskennt. Mein Tipp: Bereiten Sie drei konkrete Fragen vor, etwa ab welcher Pflegestufe die Leistung greift, ob es eine Einmalzahlung gibt und welche Gesundheitsfragen gestellt werden. Wer diese Fragen nicht beantworten kann, kennt sich nicht aus.
Außerdem sollte man auf die Unabhängigkeit achten. Wer nur die Produkte eines einzigen Versicherers anbietet, betreibt Vertrieb und keine Beratung.
SBC: Für wen ist das Thema gerade besonders dringend?
Höbart: Für die Generation zwischen 40 und 50. Das ist genau das Alter, in dem man bei den eigenen Eltern oder Großeltern erlebt, wie teuer Pflege ist. Gleichzeitig ist es das Alter, in dem man selbst noch gut und zu vertretbaren Prämien vorsorgen kann. Wer jetzt beginnt, schützt nicht nur sich selbst, sondern auch das, was er sich aufgebaut hat und vielleicht an die Familie weitergeben möchte.
Vielen Dank für das Interview!
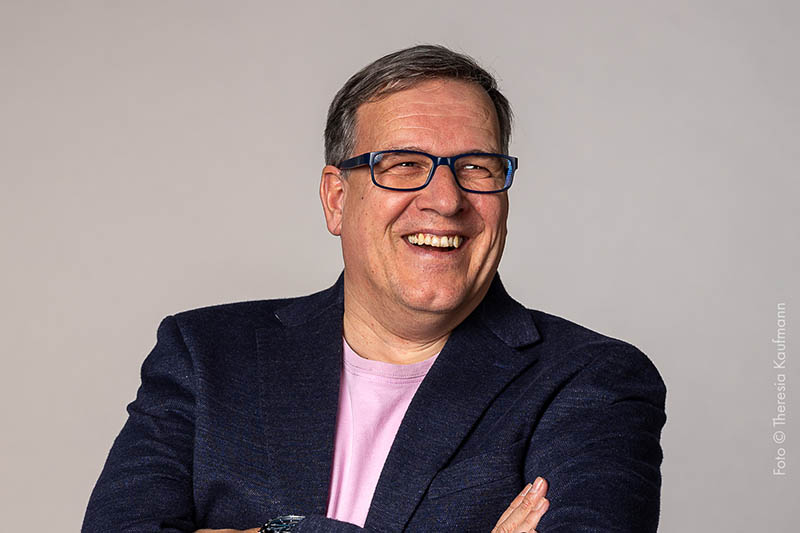
Helmut Höbart ist unabhängiger Versicherungsmakler und auf die Versicherung von Körpern spezialisiert. Er berät vor allem zu Berufsunfähigkeits-, Kranken- und Pflegevorsorge. Bevor er in die Versicherungsberatung wechselte, war er hauptberuflich als Rettungs- und Notfallsanitäter beim Roten Kreuz tätig und kennt das Gesundheitswesen daher aus eigener Erfahrung. Mehr zu ihm unter deine-sichere-zukunft.at

 English