This article is also available in:
English
Viele Menschen merken erst kurz vor der Pension, dass das Ersparte auf dem Konto, im Bausparvertrag oder in der Lebensversicherung deutlich weniger hergibt, als sie über Jahrzehnte erwartet hatten. Gleichzeitig kommen gerade in dieser Lebensphase Ausgaben auf sie zu, die sich schwer planen lassen: Etwa für die Sanierung des Eigenheims, für einen altersgerechten Umbau oder für die Unterstützung und Pflege zu Hause.
Eine interne Markterhebung unter unseren LeserInnen hat gezeigt, dass sich viele von Ihnen finanziell nicht ausreichend auf die Pension vorbereitet fühlen. Deshalb erweitern wir unsere Interviewreihe zur Vorsorge um die Frage, wie man selbst Vermögen für diese Jahre aufbaut.
Das könnte Sie auch interessieren
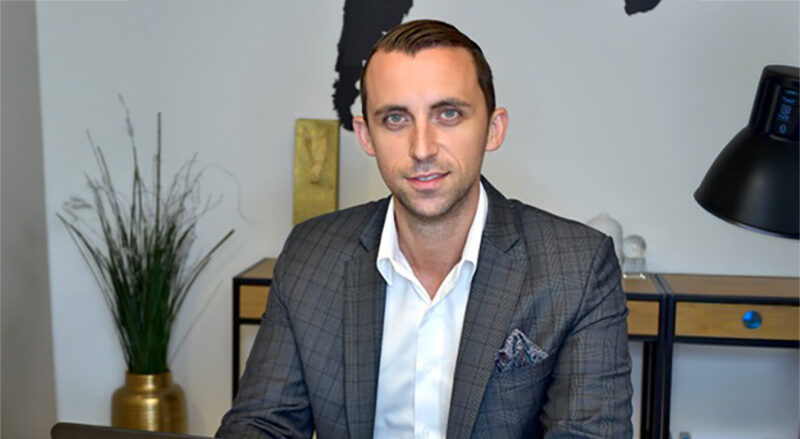
Thomas Stolhofer ist unabhängiger Vermögensberater in Wien und begleitet PrivatkundInnen beim Aufbau einer langfristigen Veranlagung. Im Gespräch erklärt er, warum klassische Sparprodukte oft enttäuschen, wie man mit überschaubaren monatlichen Beträgen beginnen kann und welche Fragen Sie jeder BeraterIn stellen sollten.
Hinweis: Die Informationen in diesem Interview beziehen sich auf Österreich. Sie sind keine Anlageberatung und ersetzen kein persönliches Beratungsgespräch. Jede Veranlagung in Wertpapieren ist mit Risiken verbunden, und frühere Wertentwicklungen sind kein verlässlicher Hinweis auf künftige Erträge.
Was Sie in diesem Interview erwartet:
- Warum Bausparvertrag, Lebensversicherung und Sparbuch für die Pensionsvorsorge oft zu wenig bringen,
- wie eine breit gestreute Veranlagung über Investmentfonds aufgebaut ist und was offene Fonds auszeichnet,
- was Sondervermögen bedeutet und wovor es Ihr Geld schützt,
- woran Sie Kosten, Abhängigkeiten und eine gute Beratung erkennen.
SBC: Sie sind auf die Veranlagung spezialisiert. Aus ihrer Praxis: Wofür brauchen ihre KundInnen in der Pension frei verfügbares Geld?
Stolhofer: Die meisten Menschen in Österreich wollen ein Eigenheim und zahlen es möglichst schnell ab, was ja grundsätzlich gut ist. Zur Pension steht man dann mit einem abbezahlten Haus da, das aber saniert werden muss, weil ein Haus eben nicht hundert Jahre hält. Das Ersparte fließt also oft zu Beginn der Pension wieder in die Immobilie.
Viele haben bei Pensionsantritt vielleicht 50.000 bis 100.000 Euro an liquiden Mitteln, wenn überhaupt. Wenn dann Pflege dazukommt, wird es eng, denn für eine Betreuung zu Hause muss man mit allen Wohn- und Nebenkosten realistisch 5.000 bis 6.000 Euro im Monat rechnen. Zusätzlich zu Miete, Betriebskosten und dem Lebenserhalt kommen dann beispielsweise 2.500 bis 3.500 EUR für die 24-Stunden-Pflege, oder die Kosten für die mobile Pflege und die mobile Wundambulanz.
Ich kenne das aus der eigenen Familie: Bei meinem Großvater war die Betreuung zu Hause dank einer guten Pension leistbar. Meine Großmutter musste dagegen in ein Heim, weil es anders nicht zu finanzieren gewesen wäre. Niemand spart gern für diesen Fall, aber wer etwas zur Seite gelegt hat, kann viel mehr selbst entscheiden und fällt den eigenen Kindern weniger zur Last.
SBC: Eine interne Befragung unter unseren LeserInnen hat ergeben, dass sie seit Jahren regelmäßig für die Pension ansparen und sie sich trotzdem nicht auf die Pension vorbereitet fühlen. Woran liegt das aus Ihrer Erfahrung?
Stolhofer: In Österreich legen sehr viele Menschen ihr Geld in klassische Sparprodukte, also in Bausparverträge, Lebensversicherungen oder Produkte, die unter dem Namen Pensionsvorsorge verkauft werden. Ich habe leider noch keinen Vertrag gesehen, der am Ende das gebracht hat, was man sich davon erwartet hatte. Auch nicht bei Verträgen, die bis Pensionsbeginn bespart wurden.
Viele schauen erst nach 20 oder 30 Jahren genauer hin und stellen fest, dass sie 40.000 Euro eingezahlt haben und der Vertrag nur mehr 35.000 Euro wert ist. Das liegt an der Kostenstruktur im Hintergrund, die beim Abschluss kaum jemand erklärt bekommt. Weil verkauft wird das Produkt und nicht das, was dahintersteht.
SBC: Das wirft die Frage auf: Wieso werfen diese Anlageformen keinen Gewinn ab?
Stolhofer: Weil die Bank daran am wenigsten verdient. Bei einem Bausparvertrag zahlt sie kaum Zinsen und kann mit dem Geld der Kundinnen und Kunden sechs Jahre lang arbeiten. Auch bei Fonds bieten Banken meist ihre eigenen Produkte an, weil sie dann die gesamten Gebühren behalten, während sie bei der Arbeit einem internationalen Fonds-Unternehmen einen Teil abgeben müssten.
Der Bausparvertrag hatte ursprünglich einen guten Sinn, weil es dadurch einen Anspruch auf ein Bauspardarlehen gab. Das war günstiger als ein normaler Kredit, aber dieser Vorteil spielt heute für die meisten keine große Rolle mehr.
Als vor zweieinhalb Jahren meine Tochter auf die Welt kam, hat mir meine Bank drei Tage später in der App gratuliert und als „super Veranlagungsmöglichkeit“ einen Bausparvertrag für das Kind angeboten. Ich frage mich, wie viele junge Eltern in so einem Moment einfach auf Bestätigen drücken, obwohl man mit 50 oder 100 Euro im Monat genauso gut in einen Fonds investieren könnte. Da gibt es große Beratungslücken am Markt. Erst kürzlich saß ein 58-jähriger Kunde bei mir, dem eine Versicherung für seine Pensionsvorsorge einen Vertrag mit 35 Jahren Laufzeit verkauft hatte, was für sein Alter schlicht nicht passt. Er würde erst mit 93 Jahren auf das Geld zugreifen können.
SBC: Das klingt nach einem reinen Produktverkauf, aber nach keiner bedarfsorientierten, unabhängigen Beratung. Wie erkenne ich die Unterschiede?
Stolhofer: Wer für eine Bank oder als Agent für eine Versicherung arbeitet, lernt, wie man ein bestimmtes Produkt verkauft, aber nicht unbedingt, wie man berät. Wir haben uns bewusst dafür entschieden, nicht über eine Provision im Produkt bezahlt zu werden, sondern ein einmaliges Beratungshonorar zu verrechnen. Das funktioniert ähnlich wie bei einem Steuerberater oder einer Rechtsanwältin. Je nach Beratungsumfang liegt es zwischen 1.000 und 4.000 Euro, laufend verdienen wir nichts mehr dazu. An der Wertentwicklung sind wir ebenfalls nicht beteiligt.
Dadurch ist es für uns egal, welches Produkt es am Ende wird, und wir können uns nach den Bedürfnissen richten, die bei einem 20-Jährigen völlig andere sind als bei einem 50-Jährigen.
SBC: Wenn man sich für ein Investment in Fonds entscheidet: Welche Produkte kommen für eine solche Veranlagung überhaupt infrage?
Stolhofer: Wir arbeiten ausschließlich mit Investmentfonds und ergänzend mit Gold, das allerdings eine Handelsware und kein Finanzprodukt ist. Bei den Fonds setzen wir nur auf sogenannte offene Fonds, weil Sie dort als Privatperson jeden Tag sehen, was enthalten ist und was Ihr Geld wert ist. Die Fondsgesellschaft ist außerdem verpflichtet, Anteile zurückzunehmen. Sie brauchen also anders als bei einer einzelnen Aktie keinen Käufer auf der anderen Seite. Wenn Sie verkaufen möchten, wird spätestens am nächsten Handelstag verkauft, und nach drei bis fünf Werktagen ist das Geld auf Ihrem Konto.
Dazu kommt, dass ein Fonds das Risiko auf viele Unternehmen verteilt, während eine einzelne Aktie im schlechtesten Fall stark an Wert verlieren kann. Man muss aber ehrlich sagen, dass es auch bei Fonds gute und weniger gute Lösungen gibt, deshalb kommt es auf die Auswahl an.
Checkliste: So machen Sie den ersten Schritt
- Bestand aufnehmen: Listen Sie alle Sparbücher, Bausparverträge und Versicherungen auf, und notieren Sie, wie viel Sie eingezahlt haben und was der Vertrag heute wert ist.
- Bedarf klären & Strategie entwickeln: Überlegen Sie, wofür Sie in der Pension frei verfügbares Geld brauchen werden: Etwa für Sanierung, altersgerechten Umbau oder Betreuung, und wann sie damit rechnen.
- Kosten prüfen: Lassen Sie sich für jedes angebotene Produkt das Basisinformationsblatt geben, und vergleichen Sie die laufenden Kosten mit dem zu erwartenden Ertrag.
- Bindung erfragen: Fragen Sie nach Laufzeit, Kündigungsfristen und davon, wie schnell Sie im Ernstfall an Ihr Geld kommen.
- Vergütung offenlegen lassen: Klären Sie, ob Ihre Beraterin oder Ihr Berater über ein Honorar, eine Provision oder eine Beteiligung am Ertrag bezahlt wird.
- Klein anfangen und durchhalten: Beginnen Sie mit einem Betrag, den Sie auch in schwierigen Monaten aufbringen können, und überprüfen Sie die Veranlagung alle zwei bis drei Jahre.
SBC: Wie baut man ein Fonds-Depot auf, das auch eine Krise aushält?
Stolhofer: Wer heute auf eigene Faust über Onlinebroker und YouTube-Kanäle investiert, hat oft ein Portfolio, das zu 80 bis 90 Prozent auf die USA setzt. Wenn dort etwas passiert, merkt man das im ganzen Depot. Wir arbeiten deshalb mit einer sogenannten Core-Satellite-Strategie, also mit einem starken, weltweit gestreuten Kern, um den herum wir einzelne Bausteine ergänzen: Also etwa Asien, Afrika, Technologie, Infrastruktur oder Wasser. Gold dient als Gegengewicht, weil es sich in Krisen häufig anders entwickelt als Aktien.
Wir besprechen mit jeder Kundin und jedem Kunden das schlechteste Szenario, also eine Wirtschaftskrise oder den Einbruch eines ganzen Marktes. Dann muss klar sein, dass ein Teil des Depots betroffen sein wird, aber nicht alles. Die einzelnen Bausteine entwickeln sich auch nie gleich. Nach zwei oder drei Jahren steht einer vielleicht bei plus 25 Prozent, ein anderer bei plus zehn und ein dritter im Minus. Entscheidend ist das Ergebnis im Ganzen. Persönliche Vorlieben lassen sich dabei berücksichtigen, wenn jemand zum Beispiel bestimmte Regionen nicht im Depot haben möchte.
SBC: Und wenn man eher vorsichtig ist und mit starken Schwankungen schlecht schlafen kann?
Stolhofer: Dann bekommt man eine andere Zusammenstellung, etwa mit Anleihenfonds oder mit Fonds, die noch breiter gestreut sind. Ich würde in diesem Fall nicht in einzelne Anleihen investieren. Weil das Geld dann bis zur Fälligkeit gebunden ist, während man aus einem Anleihenfonds jederzeit aussteigen kann und die Fondsmanager die Zusammensetzung laufend anpassen.
Die Kompetenz, die Märkte zu beobachten, überlassen wir bewusst den großen Fondshäusern, weil sich dort ganze Teams nur damit beschäftigen. Wer bisher nur Sparbuch und Bausparvertrag kannte, braucht nicht das Maximum an Gewinn mit hohem Risiko. Sondern einen Einstieg, mit dem er sich wohlfühlt. Für manche sind langfristig vier bis fünf Prozent im Jahr völlig ausreichend.
SBC: Mit welchem Betrag kann man beginnen, und wie flexibel bleibt man dabei?
Stolhofer: Die meisten fangen mit 200 bis 250 Euro im Monat an, was völlig in Ordnung ist, denn mit 100 Euro lässt sich ein Depot kaum sinnvoll auf viele Märkte verteilen. Es gibt bei uns keine Bindung, das Geld gehört jederzeit Ihnen und nicht einer Bank oder Versicherung. Sie können alles, was Sie bei uns machen, auch anderswo weiterführen.
Alle zwei bis drei Jahre setzen wir uns verpflichtend mit den Kundinnen und Kunden zusammen und schauen, ob sich im Leben etwas verändert hat. Damit wir bei Bedarf umschichten, aufstocken oder etwas herausnehmen können. Wenn jemand arbeitslos wird oder ein Kind bekommt, setzt man eben eine gewisse Zeit mit den Einzahlungen aus.
Aus meiner Erfahrung gibt es eigentlich nur zwei Gründe, warum jemand das gesamte Depot auflöst: Wenn Eigenmittel für den Kauf einer Wohnung oder eines Hauses gebraucht werden oder wenn es der Person oder jemandem in der Familie gesundheitlich schlecht geht. Wirklich wirken kann eine solche Veranlagung aber nur, wenn man sie über viele Jahre durchhält. Also ähnlich konsequent wie bei einer Rückzahlung eines Kredits, nur in die andere Richtung.
SBC: Wie kommt man im Alter wieder an das Geld heran?
Stolhofer: Ab einem Zeitpunkt, den man selbst festlegt, kann man sich aus dem Depot regelmäßig einen Betrag auszahlen lassen, der wie eine monatliche Zusatzpension wirkt. Den Rest lässt man im Hintergrund weiter veranlagt, dann allerdings eher konservativ, sodass das Geld weiterarbeitet, während man laufend etwas entnimmt.
Ich kann aus Erfahrung sagen, dass es das Leben von Menschen verändert, wenn sie das wirklich durchziehen.
SBC: Die Sorge, die wir am häufigsten hören, lautet: Was passiert mit meinem Geld, wenn es den/die BeraterIn oder die Fondsgesellschaft plötzlich nicht mehr gibt?
Stolhofer: Das ist auch in meinen Gesprächen die Frage Nummer eins. Ganz grundsätzlich: Ich habe nie Kundengeld in der Hand und darf das auch gar nicht, sondern ich verbinde die KundIn mit einer Depotbank, bei der sie ein eigenes Depot auf ihren Namen haben.
Der wichtigste Begriff in diesem Zusammenhang ist Sondervermögen: Denn das Geld in einem Investmentfonds wird getrennt vom Vermögen der Fondsgesellschaft geführt und fällt im Fall einer Insolvenz nicht in die Konkursmasse. Typischerweise übernimmt dann eine andere Gesellschaft die Verwaltung des Fonds, und die Anteile gehören weiterhin den Anlegerinnen und Anlegern.
Bei einem Sparbuch oder Konto sind Sie dagegen GläubigerIn der Bank. Deshalb gibt es dort die Einlagensicherung, die Guthaben bis 100.000 Euro pro Person und Bank absichert. Was Sondervermögen allerdings nicht verhindert, sind Kursverluste.
SBC: Welche Kosten fallen bei Fonds an, und woran erkennt man überhöhte Gebühren?
Stolhofer: Aktiv gemanagte Fonds haben eine laufende Verwaltungsgebühr, mit der das Fondshaus bezahlt wird, und diese wird direkt aus dem Fondsvermögen entnommen. Wenn ein Fonds also im Depot ein Plus von acht Prozent zeigt und die Gebühren zwei Prozent betragen haben, hat er eigentlich zehn Prozent erwirtschaftet. Ausgewiesen sind diese laufenden Kosten im Basisinformationsblatt, das man sich vor jeder Entscheidung ansehen sollte.
Bei großen internationalen Fondshäusern liegen die Kosten nach meiner Erfahrung meist zwischen 1,5 und 3 Prozent, wobei der höhere Wert nur für aufwendigere Dachfondslösungen gilt. Vorsichtig wäre ich bei Produkten, die fünf Prozent laufende Kosten und zusätzlich 20 Prozent Erfolgsbeteiligung verlangen und den KundInnen am Ende 3,5 Prozent bringen. Kosten sind immer im Verhältnis zum Ergebnis zu sehen, aber wenn der Großteil des Ertrags auf dem Weg zum Kunden verloren geht, stimmt etwas nicht.
SBC: Ab welchem Alter sollte man aus ihrer Praxiserfahrung zu sparen anfangen? Verändert sich das Interesse an dem Thema mit dem Alter?
Stolhofer: Der Satz, den ich in Erstgesprächen am häufigsten höre, lautet: „Ich wollte schon immer etwas machen, aber ich habe nicht gewusst, wie oder wo.“ Wir merken, dass sich inzwischen viele ab etwa 30 bis 35 Jahren mit ihren Finanzen beschäftigen. Die Bereitschaft ist deutlich größer als noch vor sieben oder acht Jahren, als viele am Ende doch lieber bei Bank oder Versicherung geblieben sind.
Wer kurz vor der Pension steht, kann längere Ansparzeiten nicht mehr nachholen. Aber auch für sie lohnt es sich, bestehende Verträge und Sparbücher genau anzusehen. Man muss oft gar nicht mehr Geld in die Hand nehmen, sondern kann den Betrag, der heute in einen alten Vertrag fließt, künftig dort einzahlen, wo er mehr bewirkt. Wenn ich gefragt werde, was das beste Investment ist, antworte ich deshalb immer, dass es das ist, das man tatsächlich hat. Denn im Rückblick auf Kurven zu schauen und zu sagen, hätte ich doch damals besser gespart, bringt niemandem etwas.
SBC: Vielen Dank für das Gespräch!
Über Thomas Stolhofer: Thomas Stolhofer ist Partner bei Phoenix Investor AT GmbH und begleitet PrivatkundInnen beim langfristigen Vermögensaufbau und bei der finanziellen Vorsorge für die Pension. Er arbeitet honorarbasiert mit internationalen Investmentfonds und setzt auf breit gestreute Veranlagungsstrategien ohne vertragliche Bindung. Mehr unter phoenix-investor.at
Rechtlicher Hinweis: Dieser Beitrag dient ausschließlich der allgemeinen Information und stellt weder eine Anlageberatung noch eine Empfehlung zum Kauf oder Verkauf von Finanzprodukten dar. Die Aussagen des Interviewpartners geben seine persönliche Einschätzung und Erfahrung wieder. Veranlagungen in Wertpapieren können an Wert verlieren, und frühere Wertentwicklungen lassen keine Rückschlüsse auf künftige Erträge zu.
Lohnt sich ein Bausparvertrag für die Pensionsvorsorge?
Für den langfristigen Vermögensaufbau bringt ein Bausparvertrag heute meist wenig Ertrag, weil die Verzinsung niedrig ist. Sein ursprünglicher Vorteil lag früher im Anspruch auf ein günstiges Bauspardarlehen. Wer für die Pension vorsorgen möchte, sollte prüfen, ob der monatliche Betrag in einer breit gestreuten Veranlagung mehr bewirken kann.
Mit wie viel Geld kann man in Investmentfonds für die Pension veranlagen?
Viele beginnen mit einem Sparplan von 200 bis 250 Euro im Monat. Kleinere Beträge sind möglich, lassen sich aber schwerer auf viele Märkte verteilen. Wichtiger als die Höhe ist, dass man den Betrag über viele Jahre durchhält.
Was bedeutet Sondervermögen bei Investmentfonds?
Das Geld in einem Investmentfonds wird getrennt vom Vermögen der Fondsgesellschaft geführt und fällt bei deren Insolvenz nicht in die Konkursmasse. Die Fondsanteile gehören weiterhin den Anlegerinnen und Anlegern. Vor Kursverlusten am Markt schützt das Sondervermögen allerdings nicht.
Was ist der Unterschied zwischen offenen und geschlossenen Fonds?
Bei offenen Fonds können Sie täglich sehen, was der Fonds enthält und was Ihre Anteile wert sind. Die Fondsgesellschaft muss Anteile, die sie verkaufen wollen, zurücknehmen, sodass das Geld in der Regel nach wenigen Werktagen auf Ihrem Konto ist. Geschlossene Fonds binden das Kapital dagegen meist für eine feste Laufzeit.
Welche Kosten haben Investmentfonds?
Aktiv gemanagte Fonds verrechnen eine laufende Verwaltungsgebühr, die direkt aus dem Fondsvermögen entnommen wird. Die genauen laufenden Kosten stehen im Basisinformationsblatt des Fonds. Dazu kann eine Vergütung für die Beratung kommen, als Honorar oder als Provision.
Woran erkenne ich eine unabhängige Finanzberatung?
Eine unabhängige Beratung legt offen, wie sie bezahlt wird, und verdient nicht mehr, wenn Sie ein bestimmtes Produkt wählen. Sie fragt nach Ihrem Alter, Ihren Zielen und Ihrer Risikobereitschaft, bevor sie etwas vorschlägt. Eine Laufzeit, die nicht zu Ihrem Alter passt, oder auch Produkte, die nicht auf ihre Bedürfnisse zugeschnitten sind, sind ein deutliches Warnsignal für eine Fehlberatung.